אנשים רבים שמגיעים לגיל פרישה מחזיקים סכומי כסף משמעותיים בקרן השתלמות, תיק השקעות, פיקדונות בנקאיים, גמל להשקעה או מקורות אחרים.
אחת השאלות שחוזרת היא:
האם כדאי להעביר את הכסף לקרן פנסיה כדי לקבל קצבה, או שאפשר פשוט לייצר קצבה לבד ולהשאיר את הכסף בשליטה שלי?
מקורות לכספי הון:
- קרן השתלמות
- תיק השקעות
- פק"מ בבנק
- היוון קצבה
- גמל להשקעה
נניח גבר בן 67 שצבר מיליון ₪ והוא מעוניין בקצבה נוספת, מעבר לקצבה הפנסיונית הקיימת וביטוח לאומי.
אפשרות א:
להפקיד את הכסף לקרן פנסיה ולקבל קצבה חודשית.
סכום של מיליון ₪ בקרן פנסיה עם הבטחה של 60% לבת הזוג יתן – 5,400 ₪ קצבה חודשית.
יתרונות:
- קצבה לכל החיים.
- אין צורך לנהל את הכסף.
חסרונות:
- אין נזילות
- לא ניתן לבצע שינויים
- מסלולי השקעה לבחירה מצומצמים
אפשרות ב:
לחלק את הכספים בין מסלולי השקעה שונים ולמשוך סכום חודשי.
לדוגמה:
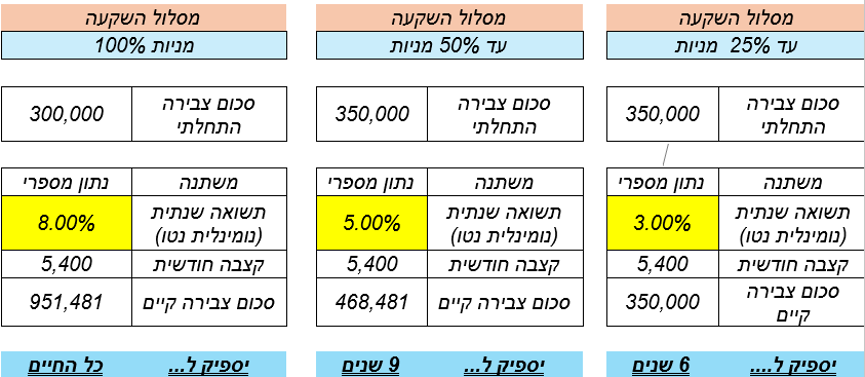
הרעיון הוא לפדות קודם קצבה מההשקעה הראשונה הסולידית, הכספים באופציה השנייה בינתיים עובדים ברמת סיכון גבוהה יותר כי טווח ההשקעה ארוך יותר, וההשקעה האחרונה, תהיה יותר מנייתית כי טווח ההשקעה ארוך אף יותר.
באפשרות זו ניתן לייצר הכנסה חודשית תוך שמירה על השליטה.
לסיכום, אין פתרון אחד שמתאים לכולם. הדרך הנכונה להשתמש בכספי ההון תלויה במצב המשפחתי, בצרכים הכלכליים, במטרות ההורשה וברמת הסיכון שכל אחד מוכן לקחת.
לכן מומלץ לבחון את כלל האפשרויות כחלק מתכנון הפרישה הכולל.